
Dostal som za posledné obdobie od viacerých známych v súvislosti so závermi textu Okná zmeny režimu dokorán rozličné otázky. Jedna z podstatných otázok bola, či je realistické očakávať, že bude moderný štát, akým rozhodne Slovensko v danej úvahe malo byť aj po zmene ústavného systému (či už smerom k progresívnemu alebo konzervatívnemu systému), štátom bez deficitov. Podotázkou bolo, či mám na mysli tzv. štrukturálny deficit alebo vychádzam z demontáže sociálneho štátu. Upresňujúce i pochybovačné otázky možno subsumovať pod dve súvisiace otázky. Môže postmoderný štát dlhodobo hospodáriť bez deficitov a dlhu ? A mal by ?
Neprimerané prirovnanie: štát ako domácnosť ?
Mnohí národohospodári i politici zvyknú prirovnávať štát k domácnosti. Nežiť nad svoje pomery, nezadlžovať sa, rozmýšľať nad prípadnými nákladmi a udržateľnosťou svojich pôžičiek. Súčasne s tým celý ekonomický model v ktorom sa zadlženosť domácností prehlbuje, svedčí o tom, že takéto prirovnanie stráca svoju presvedčivosť.
Navyše však toto prirovnanie ignoruje tri zásadné rozdiely medzi domácnosťou a štátom? (i) domácnosť je pri splácaní dlhu principiálne obmedzená svojimi vlastnými príjmami, nevie zdaňovať a vyvlastňovať, (ii) domácnosť možno čo do predmetu a posudzovania výdavkov ľahšie riadiť, (iii) dlhové financovanie štátu a jeho náklady sú predmetom samostatného trhu, pričom jeho platobná neschopnosť ho zďaleka neohrozuje tak, ako domácnosť.
Štáty majú teda oveľa menšiu motiváciu žiť s vyrovnaným hospodárením, ergo nie na dlh než majú domácnosti. Napokon, štáty sa po štátnom bankrote dokážu vrátiť po niekoľkých rokoch na trh dlhového financovania (štátnych dlhopisov).
Exempla trahunt
Príklady priťahujú hovorí latinské príslovie. Samozrejme, existujú štáty, ktorých prebytkové hospodárenie je postavené na neobvyklom alebo koncentrovanom prírodnom bohatstve, ako sú ropné štáty či Nórsko, z ich prebytkového hospodárenia sa teda veľa naučiť nedá.
Potom sú tu štáty, povestné údajnou rozpočtovou disciplínou, ako Nemecko, či Estónsko, a napokon štáty, povestné jej opakom, ako USA, Poľsko alebo Rumunsko.
Je zrejmé, že rozpočtová disciplína členov Európskej únie sa za posledné roky zhoršuje a súčasne je EÚ v systémovej kríze, ktorú si štáty EÚ v zásade spôsobujú samé a dobrovoľne. Sem patrí aj covidové šialenstvo, aj energetická politika, zelené šialenstvo vo forme Green Dealu, ale aj absentujúci prístup ku kritickým surovinám. Všetky tieto trendy akcelerovala sankčná obsesia po roku 2022 spolu s masívnou nemeckou vojnovou sekerou.
Preto sa v posledných rokoch môžeme stretnúť s takými dobrými výkladmi, že konsolidácia je nemožná, lebo by priškrtila hospodársky rozvoj či rast HDP (čím majú politici i ekonómovia na mysli konsolidáciu zvyšovaním príjmov), prípadne, že by ohrozila základné služby štátu (dicit Ódor 2023 pri predkladaní vyrovnaného rozpočtu, ktorý navrhoval neschváliť).
Nevysloveným podkladom týchto tvrdení je, že naše okolie je stále ochotné financovať štáty na dlh, kapitálové trhy stále absorbujú dlhopisy nominované v eurách, a preto je možné nejako pretrpieť aj stúpajúce úrokové sadzby nových dlhov. Napokon, úroky zo starších emisií dlhopisov z rokov pred akceleráciou „vonkajších šokov“ boli nízke, a teda stúpajúce náklady úrokov sa prejavujú pomerne pozvoľne. Desaťročia „rozvoja na dlh“ presvedčili ekonómov i politikov, až na malé výnimky, že „inak sa nedá“.
Samotné slávne kritériá udržateľného deficitu na úrovni 3% HDP a verejného dlhu na úrovni 60 % HDP sú nielen arbitrárne, ale preukázateľne sú zamerané na zavádzanie populácie, samotnej politickej decíznej sféry a napokon (v menšej miere) aj kapitálových trhov. Bezzubá európska procedúra nadmerného deficitu je už len čerešnička na torte.
Podľa dlhodobých štatistík MMF WoRLD (World Revenue Longitudinal Database) oscilujú daňové príjmy štátnych rozpočtov na úrovni približne 17,5 % HDP, a predstavujú asi 50–60 % príjmov rozpočtov (zvyšok tvoria nedaňové príjmy ako výnosy zo štátnych účastí v podnikoch, príjmy z nerastných surovín a transfery a granty). 1 Na druhej strane, v prípade štátov OECD predstavuje tax-to-GDP pomer 34,1 % HDP2, pričom sú tu tak extrémne prípady, ako štáty, kde daňové príjmy predstavujú 18 % HDP (Mexiko), a na druhej strane štáty s podielom daňových príjmov na úrovni viac než 45 % HDP (ako Dánsko). Samozrejme, to neznamená, že by nízky podiel daňových príjmov k HDP mali iba zlyhávajúce štáty kartelov, také Švajčiarsko vykazuje približne 26–27 % podiel výberu daní voči HDP.
V prípade členských štátov Európskej únie sa ich pomer vládnych príjmov k HDP tiež poriadne líši, ak by sme si aj odmysleli prípad Írska a Malty (skreslený ich postavením vnútro-unijného daňového raja pre niektoré typy podnikania, so započítaním produkcie ich nadnárodných korporátnych rezidentov do HDP), predstavuje od 53,9 % HDP v prípade Fínska po 32,8 % HDP v prípade Rumunska.
To súčasne znamená, že pri deficite vyjadrenom v podiele 7,9 % HDP v prípade Rumunska v roku 2025 pri príjmoch štátneho rozpočtu 118 mld. EUR a výdavkoch 147 mld. EUR, rozpočtový deficit v 28,7 mld. EUR predstavoval 24,3 % príjmov (na každých 100 EUR svojich príjmov vydal rumunský rozpočet 124,3 EUR).
Masívne deficity pritom nie sú ťažiskovo dôsledkom výdavkov na bezpečnosť, ako sa môžeme presvedčiť porovnaním troch štátov tzv. východného krídla NATO, ktoré zdieľajú pomerne nepriateľský postoj a obavy z Ruska, teda porovnaním Rumunska, Poľska a Estónska.
Svojimi deficitmi sa Poľsko, obdivované pre expanziu jeho ekonomiky, z hľadiska pomeru k príjmom štátneho rozpočtu v zásade podstatne od Slovenska nelíši a je obľúbeným príkladom ľudí, ktorí obhajujú masívne verejné výdavky ako impulz pre rozvoj ekonomiky a dávajú Poľsko za vzor Slovensku. Skutočnosť je prozaickejšia – Poľsko si svoje zadlženie môže dovoliť aj vďaka veľkému podielu domácich držiteľov dlhopisov, čo Slovensku v zásade nehrozí, a samozrejme nemalou výhodou je pri veľkosti ekonomiky aj vlastná mena.
Demografická a energetická kríza sa ale nevyhli ani Poľsku a doba testovania jeho modelu rozvoja ešte len nastáva.
Vysoká miera verejných výdavkov nesvedčí ani súkromnej iniciatíve, ani budovaniu od štátu nezávislých spoločností, a preberanie iniciatívy do verejných rúk a vysoká úspešnosť čerpania eurofondov paradoxne štrukturálne problémy poľskej ekonomiky môže aj zvýšiť, jeho podniky totiž svoje investičné rozhodnutia prispôsobujú alokácii eurofondov vo významne väčšej miere než naše.
Estónsko z troch sledovaných štátov so záťažou priamej ruskej imperiálnej histórie (hoci u Rumunska sa dotýka len moldavskej či besarábskej otázky), má rozpočtovú disciplínu najlepšiu, a pritom nemožno pozorovať podstatný rozdiel či už medzi demografickým úpadkom Poľska a Estónska alebo percentuálnym rastom ich HDP.
Hoci Poľsko zažilo demografický šok až v roku 2004 (migrácia do západnej Európy), kým Estónsko už v rokoch 1991-1994 (migrácia časti estónskych Rusov do Ruska) a celkový estónsky populačný pokles dosiahol do roku 2025 zo stavu 1.,57 mil. doterajšie dno 1.31 mil.ob. (a to napriek remigrácii Estóncov a ruským a ukrajinským emigrantom) teda úhrnný pokles predstavoval 16,56 %, kým počet obyvateľov Poľska z 38,7 mil. ob. klesol len na 37,3 mil. ob.,(teda o 3,62%), pričom však v štáte žije najmenej 1,5 milióna ukrajinských migrantov a utečencov. I bez nich by pokles nebol taký dramatický ako v Estónsku (predstavoval by 7,5 %), čo ale netreba pripisovať mýtickým dôsledkom verejných investícií či sociálnej politiky, keď je poruke jednoduchšie vysvetlenie.
Tým je kombinácia vysokého podielu katolíkov v Poľsku a „monokultúrnej“ etnickej skladby Poľska oproti vysokému podielu ruskej populácie v Estónsku, a súčasne vysokému podielu luteránskej cirkvi a ateistov s vysokým sekularizmom estónskej kultúry. Napriek sociálnej a rodinnej politike Poľska napokon v Poľsku práve sekularizácia a zmena spôsobu života mladej a strednej generácie vedú práve k demografickému prepadu po roku 2020.
V prípade Poľska pritom HDP (PPP) na obyvateľa vzrástlo z 5 924 USD na obyvateľa v roku 1991 na 51 262 USD na obyvateľa v roku 20243 a v prípade Estónska zo 7 151 USD na 49 969 USD na obyvateľa.
Keďže Estónsko v rokoch 1991–1994 zažilo pokles HDP a následne rýchle zotavenie, ale s pomalším tempom rastu, mohli by sme azda hovoriť o tom, že poľský rast HDP bol pozitívne ovplyvnený verejnými investíciami. Oproti tomu stojí fakt, že Estónsko dosiahlo v zásade rovnaký rast HDP na obyvateľa (ak si teraz pre zjednodušenie odmyslíme prepočty parity kúpnej sily) pri podstatne nižších deficitoch a dokonca prebytkoch rozpočtu v značnej časti svojich rozpočtových rokov po roku 1991.
Pri inflácii v rokoch 1991-2025 (hlavne v 90 rokoch a následne počas kríz 2009-2010 a 2020-2026 s vysokou infláciou v r.2020-2023) môžu však obe krajiny vykazovať výrazne vyšší rast v súčasných cenách (súdobých) ako v stálych cenách z roku 2021. Ukazovateľ stálych cien
Dlhy a deficity Poľska v roku 2020, 2021 či 2025 sú síce masívne, ale ide o nominálne dlhy, pričom štátny dlh ako každý dlh, spláca Poľsko v inflačných peniazoch, a inflácia ako je známe znižuje reálnu hodnotu peňazí, z ktorých štát dlh v čase splatnosti emisie dlhopisov spláca. Na druhej strane, hoci NPV4 jednotky dlhu v čase klesá, deficitné verejné investície vyvolávajú inflačný tlak spojený spravidla s menovou expanziou.
Porovnanie rastu estónskeho a poľského HDP na obyvateľa v parite kúpnej sily v stálych cenách 2021 teda pomôže zreálniť pomer rastu HDP na obyvateľa u každej zo sledovaných krajín. Tento rast tak u Poľska pri porovnaní v stálych cenách predstavuje rast z 11 879 USD (1991) na 45 153 USD (2024), pri Estónsku rast zo 17 719 USD (1991) na 41 189 USD (2024), pričom Estónsko v roku 2021 dosiahlo svoj vrcholový údaj HDP per capita PPP v stálych cenách 2021 a to 44 251 USD a odvtedy klesá, kým Poľsko ďalej stúpa (41 059 USD v r. 2021). Časť tohto vývoja možno pripísať konsolidácii v Estónsku (v rokoch 2024–2025), ale v rokoch 2022–2024 expandoval deficit v oboch krajinách.
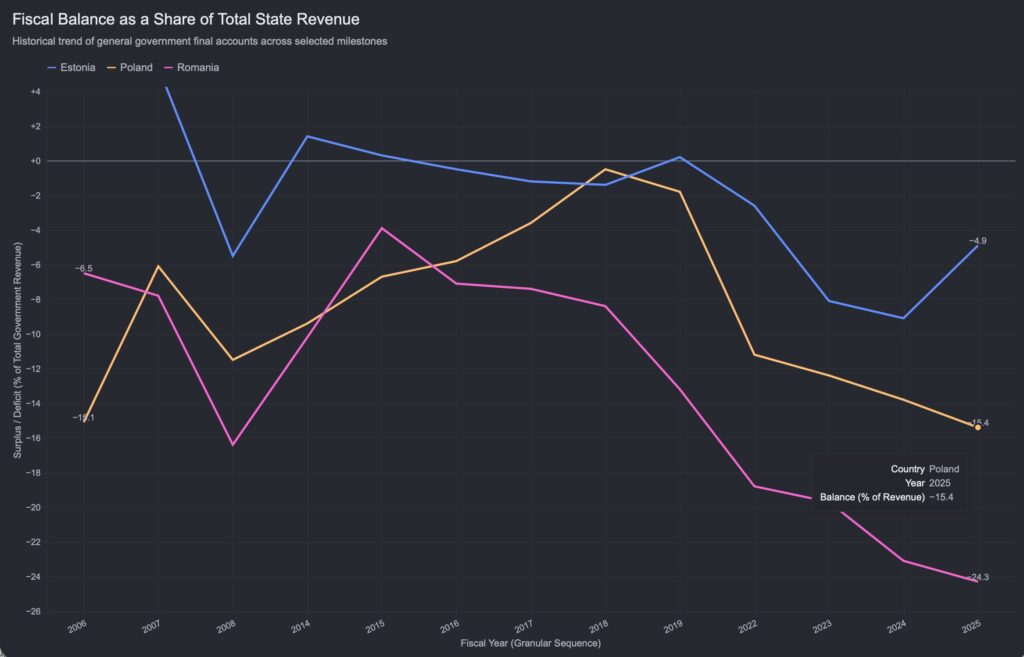
Graf č. 1 Podiel skutočného deficitu podľa štátnych záverečných účtov voči príjmom štátneho rozpočtu Poľsko, Rumunsko, Estónsko.
Ako sú na tom naši iní susedia, s ktorými sa radi porovnávame, resp. my sami ?
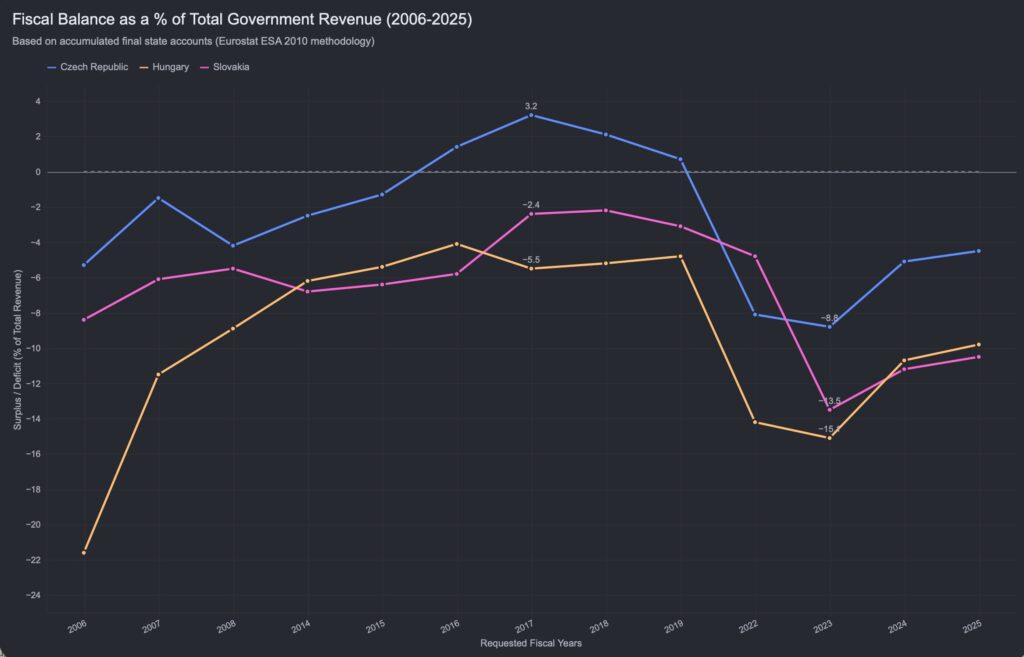
Graf č. 2 Podiel skutočného deficitu podľa štátnych záverečných účtov voči príjmom štátneho rozpočtu ČR, Maďarsko, Slovensko.
Samozrejme, môžeme diskutovať o väzbe deficitov na volebné cykly, mrhaní pravice či ľavice, výkonnosti ekonomiky, ale je celkom zjavné, že Slovensko si po väčšinu času aj počas vlád Smeru udržiavalo nižší pomer deficitu k príjmom štátneho rozpočtu ako Maďarsko, a rovnako je zrejmé, že ako Slovensko, ktoré má od roku 1993 stále u progresívcov česko-slovenského razenia biľag „neúspešného štátu“ či „neschopnosti riadiť vlastné veci“ tak aj sto rokov nezávislé Maďarsko (ktoré navyše aj po roku 1920 nadväzovalo na uhorskú štátnu tradíciu) od roku 2006 nemali jediný rok čo i len vyrovnaného hospodárenia.
Úloha vyrovnaného štátneho hospodárenia
Úmyselne nepoužívam slovné spojenie „vyrovnaný rozpočet“. Nie tak dávno predkladal expremiér Ódor vyrovnaný rozpočet rovno s návrhom, aby nebol schválený, keďže by podľa neho znamenal ohrozenie plnenia základných úloh štátu. Z podrobností rozpočtu to vyznievalo tak, že by skôr znamenalo ohrozenie plnenia všetkého, čo sa k úlohám štátu nabalilo v moderných, ale najmä postmoderných dobách, pričom sa na tieto úlohy prisalo množstvo zvláštnych cicavcov politickej renty. Tento jav (s drobnými odtienkami) je spoločný pre mnohé európske štáty.
Vyrovnané štátne hospodárenie má prvú a priamu funkciu skoncovať s dlhovou špirálou. Pre tretiu frakciu studenej občianskej vojny na Slovensku, pre úvahy o obnove menovej samostatnosti, a úvahy o obnove suverenity slovenského štátu5 plní súčasne niekoľko ďalších úloh:
a) odstrániť politické deformácie investičného a podnikateľského rozhodovania,
b) obmedziť preregulovanosť nielen podnikania ale aj občianskeho života a to práve masívnym podrezaním štátnej spôsobilosti zasahovať do vecí do ktorých štátu nič nie je,
c) vymaniť štát zo zajatia expertno-úradníckej triedy zaočkovanej proti slovenskej suverenite, a vďačiacej za svoju inštaláciu, ochranu i neodvolateľnosť práve našej závislosti od Bruselu a zahraničných držiteľov dlhopisov Slovenskej republiky,
d) obnoviť právo a zákonodarstvo,6 čo znamená aj zvýšiť stabilitu zákonov sťažiť ich prijímanie, a znížiť štátnu administráciu zameranú namiesto presadzovania práva na komplikovanie jeho výkladu a tvorbu bludiska podzákonných predpisov,
e) zabrániť opakovaným fiškálnym expanziám štátu,
f) zredukovať kanály využité na pochod inštitúciami neomarxistickou revolúciou, a to okrem iného výraznou redukciou štátneho financovania verejných vysokých škôl a úplným zrušením štátneho financovania pseudovedných odborov
Ako vyrovnať hospodárenie štátu ?
Konsolidačné trápenie rozličných slovenských vlád je samozrejme dobre známe, ale za posledné štvrťstoročie vychádza v zásade len z dvoch škôl obézneho štátu: liberálno-progresívnej, kde štát buduje stále nové a nové expertné štátne kapacity, dotuje kultúrnu revolúciu a súčasne riadi náročné byrokratické procesy zamerané na kontrolu zložitej úradníckej mašinérie, a sociálno-demokratickej, ktorá vždy sníva o vybŕdnutí z deficitov zdaňovaním.
„Schválenie vyrovnaného rozpočtu a jeho realizácia by výrazne negatívnym spôsobom ohrozila hospodárstvo Slovenskej republiky. Hospodárenie podľa vyrovnaného rozpočtu nie je v záujme SR a znamenalo by destabilizáciu bežných verejných inštitúcií, ako sú napríklad súdy, okresné úrady, ministerstvá, žaloby a sankcie voči SR z dôvodu neplnenia si zákonných povinností, ohrozenie kritickej infraštruktúry a celkovú destabilizáciu štátu,“
Z vyjadrenia MF SR pri schválení „pseudonávrhu“ rozpočtu v októbri 2023
Príjmy aj výdavky celej verejnej správy na rok 2024 by podľa návrhu Ódorovej vlády mali byť rovnaké na úrovni 46,379 miliardy eur, čo predstavuje 39,5 percenta hrubého domáceho produktu (HDP). Aj v tomto prípade ide o výrazný pokles oproti rozpočtu na rok roku 2023, kedy boli plánované verejné príjmy 51,095 mld. EUR a výdavky 58,966 mld. Deficit bol plánovaný v hodnote 7,871 miliardy eur alebo 6,44 percenta HDP. Rozpočty verejných subjektov mimo štátu boli v zásade prebytkové.
Aj v Ódorovom „návrhu“ predstavovali čisté príjmy štátneho rozpočtu 19,623 miliardy eur, kým v roku 2023 roku boli rozpočtované na úrovni 26,699 miliardy eur. Výdavky rozpočtu boli takto plánované na 22,038 miliardy eur, v porovnaní s 35,041 mld. EUR rozpočtu na rok 2023. Takzvaný vyrovnaný rozpočet by v prípade vlastného rozpočtu štátu bol stále deficitný.
V štátnom rozpočte na rok 2026 sú predpokladané príjmy spolu 27,776 mld. EUR kým predpokladané výdavky sú 32,899 mld EUR schodok tak predstavuje 5,133 mld. EUR. Podiel schodku k príjmom teda predstavuje 18,47 %. Na každých 100 EUR štátnych príjmov tak štát plánuje v tomto roku vydať 118 EUR.
Jednoduché riešenie ako deficit odstrániť (bez zahrnutia príslušných zmien zákonov, ktoré by umožnili zlacniť štátnu správu systémovými zmenami právnych a administratívnych procesov) je v priebehu prvého roka skutočného ozdravovania viazať z každej rozpočtovej kapitoly 12 % z rozpočtu pre rok 2026 v priebehu každého mesiaca roku 2027 a najmenej 6 % v mesačne v roku 2028.
Radikálnejším plošným riešením je každú jednu kapitolu znížiť napríklad o 18,47 %. Bez veľkej analýzy investičných výdavkov štátu (ktoré sa tiež dajú v čase rozložiť na dlhšie obdobie) je možné z dnešnej príjmovej a výdavkovej strany urobiť niekoľko záverov, ktoré nám úvahu skomplikujú:
- Daňové príjmy síce predstavujú v rozpočte na r. 2026 22,961 mld EUR, z toho 6,493 mld EUR priame dane, 15,941 mld. EUR spotrebné a obdobné dane z tovarov, ale len 48,5 mil. podiel z ciel, 46,9 mil. sankcie a 431 mil. iné dane (transakčná daň). Nedaňové príjmy 1,8 mld. Z takto postavených príjmov je vhodné na úvod očistiť sankcie (ktoré by mali tvoriť rezervu a nie byť rozpočtované ako plánovaný príjem) a transakčnú daň. Uvažujme s udržateľnými daňami na úvod v hodnote 22,5 mil. EUR. Ďalej uvažujme s tým, že podpora spotreby znížením sadzby spotrebných daní môže zvýšiť skutočné tržby podnikov, a teda aj pri znížení sadzby spotrebných daní môže byť výnos na horeuvedenej sume 22,5 mil. EUR (už ani nehovoriac o daňových únikoch na DPH). Rovnako pri znížení sadzieb daní z príjmu môže dôjsť k zvýšeniu disponibilných príjmov domácností a podnikov a zvýšeniu spotreby a tým výnosu zo spotrebných daní.
- Európske granty a odvod do EÚ si nateraz odmyslíme, keďže v tomto texte nie je dosť priestoru na popis, prepočítanie a vysvetlenie súvislostí európskeho financovania. Môžeme brať do úvahy ako verziu, že ide o rozpočet po vystúpení z únie, tak aj verziu, že naopak ide o rozpočet v EÚ a financovania europrojektov sa nateraz nedotýkať (presnejšia analýza by si vyžadovala aj plánovanie možného predĺženia realizačných období a tým odkladu spolufinancovania, ako aj analýzu neproduktívnych projektov a programov).
- Predstavme si, že sme neprijali plošné riešenie, a chceme napriek tomu ušetriť najmenej 5,5 mld EUR. Príloha č. 3 štátneho rozpočtu predstavuje podrobný položkový prehľad výdavkov štátneho rozpočtu, so samostatne vymedzenými výdavkami na spolufinancovanie eurofondov, kategóriou 610 – výdavkov na mzdy a platy a napokon aj kapitálových výdavkov (obnovy a investície v štátnej správe a v jej jednotlivých útvaroch). Na úvod sa pozrime na kategóriu 610, teda mzdy a odvody. Tu hneď plošne vieme znížiť celú kategóriu o 10 % (pozor, nehovoríme tu o transferoch pre platy učiteľov a nemocnice, keďže tie nie sú v tejto položke vôbec zahrnuté). Týmto hneď ušetríme 325 mil. EUR. Samozrejme, tým sa šetrenie v platovej oblasti nekončí. V nabobtnalých ministerstvách a úradoch je možné podstatne širšie šetrenie. Taký nedávno vytvorený Úrad pre územné plánovanie a stavebné konanie má rozpočtovaných na r. 2026 18,97 mil. EUR na mzdy.
- Platy v prebujnelých ministerstvách obrany, vnútra, spravodlivosti, financií, a rezorte prokuratúry dokopy s platmi v kapitole všeobecnej pokladničnej správy predstavujú 1,38 mld. EUR. Po plošnom znížení o 10 % predstavujú 1,242 mld. EUR. Zrezaním najmenej polovice z nich – a to nie znižovaním platov, odmien a taríf – ale zrušením pracovných miest (a samozrejme zmenou zákona tak, aby títo zamestnanci nemali viac než priemerné nároky na odstupné) sa dosiahne úspora najmenej ďalších 30 % rozpočtu v kategórii 610 týchto kapitol teda najmenej 400 mil.EUR. Obavy z toho, že sa polícia a bývalí vojaci budú venovať násilnej trestnej činnosti, sú namieste, preto bude súčasne namieste posilnenie inšpekcie, zrýchlenie ich vyšetrovania, zapojenie SIS a masívne zrýchlenie trestných konaní a trestov za násilnú trestnú činnosť. Naviac však, reformy verejnej správy môžu viesť k uvoľňovaniu primárne civilných zamestnancov. Naviac však takéto obavy dosiaľ nijako neovplyvnili slovenskú politiku ohľadne Ukrajiny, kde sa navzájom ostreľujú už aj vojenská a civilná rozviedka/kontrarozviedka a nikoho to zvlášť netrápi. (ak by sme sa takému konaniu bývalých vojakov a policajtov chceli vyhnúť pokojne môžeme podmieniť vyplácanie výsluhového dôchodku monitorovacím náramkom). Alternatívou výsluhových dôchodkov a problematických odstupných je samozrejme aj riadne odstíhanie úmyselných a nedbanlivostných trestných činov prokurátorov, sudcov, policajtov, vyšetrovateľov, zamestnancov verejnej správy (stavebných úradov, katastrov, špecializovanej správy, finančnej správy), kde je ďalším výnosom štátneho rozpočtu prepadnutý majetok a peňažné sankcie. Celkový odhad úspory na platoch pri vyrovnávaní rozpočtu je možné odhadnúť na najmenej 800 mil. EUR (vrátane parciálnych súm podľa bodov 3 a 4).
- Z miliardy kapitálových výdavkov ministerstva obrany urežme odhadom vatu a nezmyselné obstarávania – 700 mil. EUR. Z celkového rozpočtu 2,8 mld. EUR pre MO SR spolu s mzdovým znížením (z 592 mil. EUR na max. 392 mil.EUR) teda máme už dole 900 mil. EUR, z 1,9 mld. EUR zostatku z plánovaného rozpočtu roku 2026 máme identifikované podrobne zostatok – kapitálové výdavky 300 mil. EUR a zostatok – mzdy 392 mil. EUR, teda 692 mil. EUR. Predpokladajme, že z 1,2 mld. nebude viac ako polovica prevádzkové náklady budov a výzbroje, (ostatne hneď prvú treba predať Kukuricu a ihneď stopnúť nákupy na najbližších 5 rokov). Zvyšok, teda 600 mil. je zdroj ďalšieho zníženia deficitu. Z ministerstva obrany sme teda práve ušetrili mimo šetrenia na platoch 1,4 mld EUR.
- Úrad pre územné plánovanie a stavebné konanie je možné a potrebné ihneď zrušiť, preliminár na jeho mzdy po odpočte 10 % plošného škrtu zrušiť celý, zamestnancov previesť na ministerstvo dopravy a ministrovi povedať, že jeho mzdový balík sa nezväčšil ani o cent. (To isté platí aj pre ostatné výdavky tohto úradu, ktorý tiež nebol vytvorený ex nihilo). Vôbec z rušenia úradov a ich celých rozpočtových kapitol, úradu podpredsedu vlády pre plán obnovy, MIRRI, Min. cest. ruchu, bez miezd možno počítať s úsporou (bez predaja budov) minimálne na úrovni 600 mil. EUR.
- Z týchto všetkých prvkov, kde sme zrezali neproduktívne výdavky máme stále ušetrených „iba“ 2,8 mld. EUR. Značná časť druhej polovice sa musí nájsť a) v rozpočtoch, ktoré sa dotýkajú kostry sociálneho štátu a ekonomického rozvoja alebo b) na príjmovej strane.
- Pre krátkosť času a dĺžku článku predbežne rátajme, že z kapitol Ministerstva práce, soc. vecí a rodiny, Ministerstva školstva, Ministerstva zdravotníctva, Ministerstva dopravy a Ministerstva hospodárstva sa má nájsť zostatok, teda 2,7 mld. EUR. Súhrn ich rozpočtových kapitol je 14,287 mld. EUR (bez grantov EU ale so spolufinancovaním). Preto úspora 2,7 mld. EUR predstavuje necelých 19 % ich rozpočtov. Ak by ostatné menej „obdarené“ ministerstvá znížili výdavky aspoň o 300 mil. EUR postačovalo by u tejto štvorice vygenerovať úsporu 2,4 mld. čo predstavuje 16,8 %. Kapitola MPSVR má (mimo transferov do SP ktoré sú súčasťou kapitoly VPS a samozrejme mimo EU grantov, ale so spolufinancovaním) 4 mld. rozpočet z toho skoro 300 mil. platov. Tak, a sme na 5,5 mld EUR.
- Rovnako je možné ale mix namiešať tak, že sa dôchodkov a drvivej väčšiny dávok sociálnej pomoci štát nedotkne. Vyžaduje si to: a) sektorovú daň zo zbrojného priemyslu, b) dôkladnú revíziu hospodárenia štátnych podnikov, štátnych účastí v akciových spoločnostiach a následne zvýšenie odvodov do štátneho rozpočtu, c) zrýchlenie predaja nadbytočného majetku štátu a d) namiesto špecificky schvaľovaných daňových úľav zaviesť úľavy pri novom založení spoločností a dcérskych spoločností po vzore Malty a Írska s osobitným zdanením vo výške 5-9 % v priebehu prvých 2 rokov a maximálne 12 % nastálo, e) nízku daňovú sadzbu pri repatriácii ziskov alebo redomicilizácii slovenských občanov zo zahraničia. V takom prípade sa dá ale očakávať, že vyrovnanie rozpočtu nebude možné v priebehu jedného roka, ale bude nutné ho rozložiť na 2–3 roky.
Neisté rozpočtové dôsledky vystúpenia z EÚ
- Všeobecná pokladničná správa má rozpočtovaných na rok 2026 neuveriteľných 6,75 miliárd a mala by bez nášho členstva v EÚ o 1,3 mld. menej. Pri rozpočtovaní po vystúpení z EÚ tak namiesto 5,5 mld. EUR riešime už len sekeru vo výške 4,2 mld. EUR.
- Predpokladajme, že 2,7 mld. EUR ušetrených z vnútorných rezerv verejnej správy použije štát aj pri vystúpení z EÚ. Aktuálny deficit teda riešime 1,5 mld.EUR.
- Spolufinancovanie programov EÚ zo strany štátu je na rok 2026 rozpočtované v sume 525 mil. EUR. Táto síce odpadne, ale dotácie hoci len v rozpočtovej kapitole Ministerstva pôdohospodárstva sú stále samé v hodnote vyše 500 mil. EUR. Predstava, že na tomto spolufinancovaní štát ušetrí, je nepravdepodobná prinajmenej v tej miere, v akej má štát hoci aj minimálny záujem o potravinovú sebestačnosť.
- Keďže je možné, že sa Slovensko onedlho stane čistým prispievateľom do rozpočtu únie (okrem iného s ohľadom na čoraz masívnejšie financovanie Ukrajiny a čoraz horší stav verejných financí západoeurópskych štátov) netvrdím, že dopady vystúpenia majú nejakú vysokú plauzibilitu z hľadiska dynamiky vystúpenia aj v roku 2030 či 2033.
- S ohľadom na nie práve dobré finančné zdravie našich severných a južných susedov, nemusí ani opustenie menovej únie spôsobiť masový ba ani znateľný únik kapitálu, najmä ak príde po niekoľkých rokoch fiškálnej sebadisciplíny a zmenšovania štátu, a to súčasne pri otváraní našej ekonomiky voči štátom BRICS a pri súčasných problémoch ekonomík západoeurópskeho okruhu, osobitne francúzskej a talianskej.
- Databáza World Revenue Longitudinal Database je dostupná na: https://www.imf.org/en/topics/fiscal-policies/world-revenue-longitudinal-database ↩︎
- OECD (2025), Revenue Statistics 2025: Disentangling Personal Income Tax Revenue in OECD Countries, OECD Publishing, Paris, https://doi.org/10.1787/3a264267-en. ↩︎
- V súčasných cenách, zdroj: https://data.un.org/Data.aspx?q=Poland+gdp+per+capita+ppp&d=WDI&f=Indicator_Code%3aNY.GDP.PCAP.PP.CD%3bCountry_Code%3aPOL, z rovnakého zdroja UN Data sú čerpané ďalšie údaje o HDP v stálych cenách (inl. USD 2021). ↩︎
- NPV, Net Present Value, čistá súčasná hodnota ↩︎
- Viac v texte Okná zmeny režimu dokorán ↩︎
- Viac v texte Obnova zákonodarnej moci a práva ↩︎